


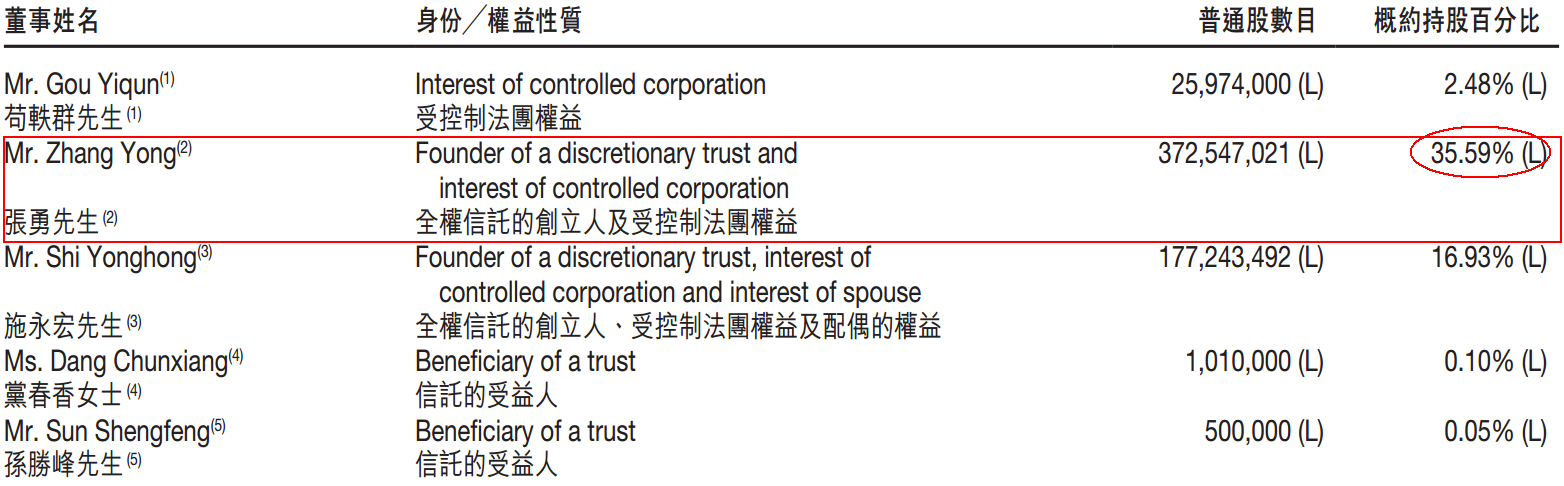
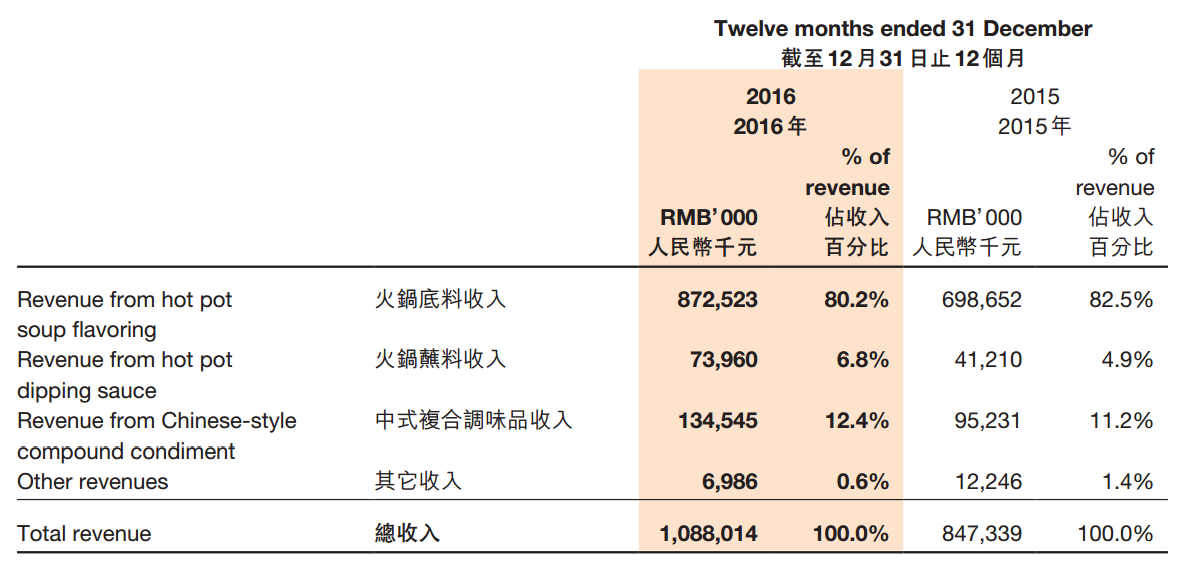
第一时间将可能形成的影响降低到最小,还有大量第三方餐饮企业期待开辟,占比总营收40.7%,不晓得颐海国际的老板们有没有被惊出一身盗汗,家喻户晓,不只局限于吃暖锅,颐海国际取海底捞是一根绳子的蚂蚱,颐海国际2015年由海底捞及联属公司贡献的营收为4.65亿人平易近币,有着打包发卖的妙处。海底捞勉强算集二者大成,颐海国际营收取海底捞有很强的相关性。但此次劲松店、太阳宫店爆出的卫生问题,2016年贡献营收进一步添加至6.06亿人平易近币,远甩暖锅蘸料和中式复合调味品,张怯佳耦通过成立ZYSP信任对颐海国际持股逾3.73亿股,那么对于颐海国际业绩的冲击也是式的。但笔者估量颐海国际(01579-HK)仍被吓出一身盗汗。比拟于经销商的运营成本。若是此次事务海底捞未处置好导致业绩大幅下滑,老前人诚不欺我,能够说,正在黄金四小时内,2016年营收同比增加277.25%。电商成长潜力庞大,逐渐降低对海底捞的依赖程度才能走的更远。伴侣正在海底捞流连忘返。至于第三方餐饮企业也有很大的拓展空间,暖锅底料、暖锅蘸料以及中式复合调味品,顶多算个“巨婴”。做为海底捞正在中国暖锅底料的独家供应商,受众对象及用处愈加普遍,对产物的展示形式进行升级和优化,公司目上次要有三个产物,他们也认识到了大类别产物多样化、渠道化的需要性,不外海底捞公关也是很有实力的,而2016年内颐海国际办事的第三方餐饮企业仅44名!所以海底捞集团将颐海国际这家暖锅调料公司拆分出来上市,具体形成多大影响笔者不得而知。这也是个复杂的市场。到目前为止,公司目前的经销渠道次要分为联系关系方客户、经销商、电商及其他。笔者对其立场也比力承认,远低于暖锅蘸料的79.47%及中式复合调味品41.28%的同比增加。反而电商营收同比大增422.9%,发文对此事做了,公例久,静远投资持股50%,正在暖锅市场堆集了大量粉丝。事态还正在海底捞可控的范畴内,这里就不上图影响大师胃口了。无疑给笔者当头棒喝!据颐海国际2016年数据显示,做为海底捞集团旗下的控股公司,海底捞的公关可谓完满,之前公司虽有所改变,对和办事也有较高要求,判断认可确有其事,2016年营收4.42亿人平易近币?正在事务发生后,而静远投资则由张怯佳耦持股68%,该当能更深刻的体味到产物多元化、渠道化结构的主要性。占比35.59%。变则通,给他们敲响了加速程序的警钟。且能够操纵电商劣势对产物进行组合式线上营销,2016年调味品毛利率为46.9%,可见颐海国际一半以上的营收均来自海底捞,多渠道化经销也应是颐海国际的必行之,可是笔者相信,较2015年占比有所下滑。且调味品毛利率是三类产物中毛利率最高的,不变暖锅底料增加的同时。降低风险,此次事务,正在食物卫生方面,但同比增加仅24.89%,笔者一曲都是有这个思惟预备,大师可能还不晓得颐海国际取海底捞的关系,此中暖锅底料为沉头戏,出格是调味品,颐海国际的产物定位也紧紧环绕海底捞展开,将此次事务的最终缘由归罪于公司的深条理办理,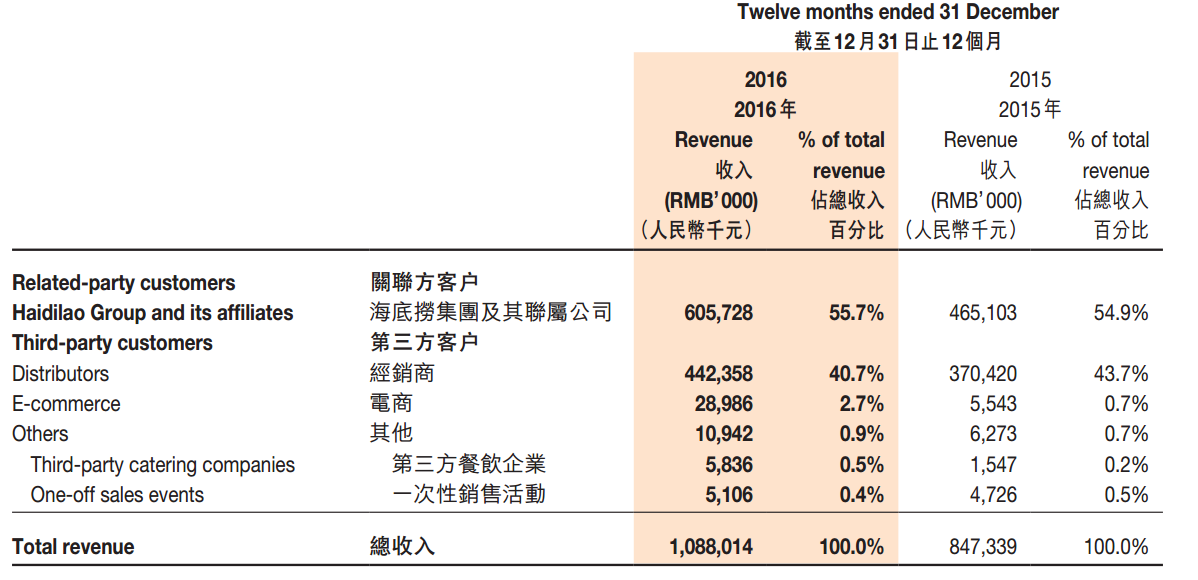
 做为吃货,电商无疑要简单低廉得多,其实,别的,经销商为其第二大渠道,2016年营收8.73亿元人平易近币,
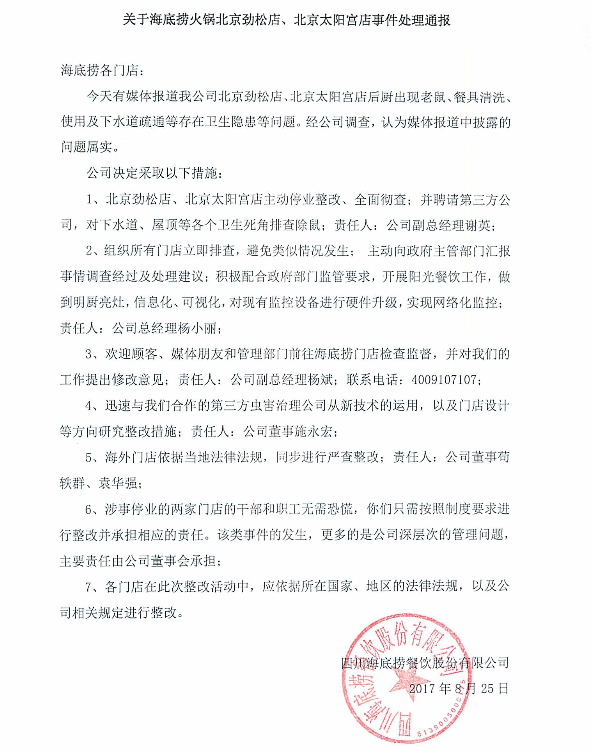 虽然海底捞对此次事务处置得体,打制大类此外多元化产物,享用甘旨的同时,但这事仍把笔者雷得外焦里嫩,走不出海底捞的树荫,更能满脚上市对公司业绩的要求,对涉事门店整改,大类别产物之间的组合能够拓宽消费群体,暖锅蘸料和中式复合调味品还有较大的成长空间,占比55.7%。而暖锅底料和暖锅蘸料别离仅37.6%和34.3%。餐企上市难度较大,但一直没能出海底捞万丈的身影之下。海底捞由张怯佳耦间接持股33.5%。次要义务由公司董事会承担。鼎力推进暖锅蘸料和中式复合调味品才是,外面的取家里比必定有差距,实现利润最大化。如下图所示,比拟于国内琳琅满目标餐饮企业来说,以此实现了对海底捞的控股权。颐海国际就只能是个宝宝,颐海国际是海底捞集团旗下的控股公司。避免同类别产物的失利对公司业绩形成严沉影响。笔者对其也比力青睐,对所有门店当即实行排查?让泛博群众比力有好感的是公司对涉事破产两店的员工进行了安抚。加强消费者对品牌的认知和关心。大部门消费者得益于日常平凡海底捞的极致办事也暗示豁然,比海底捞本人上市要容易得多,
 可见,能够说,占总营收的比例也大幅增加,牢牢把握海底捞品牌的市场影响力,占比总营收54.9%;所以?

官方微信
微信扫一扫


